UPI से भुगतान करते समय केवल पैसा ही नहीं, कुछ पहचान संबंधी जानकारी भी स्क्रीन या संदेश में दिखाई दे सकती है। यदि UPI ID में मोबाइल नंबर शामिल हो तो उसे हर जगह साझा करना निजी जानकारी फैलाने का रास्ता बन सकता है। नंबर मास्किंग ऐसी जानकारी का कुछ हिस्सा छिपाकर दिखाने का तरीका है। इसका अर्थ खाता बदलना या भुगतान को पूरी तरह गुमनाम बनाना नहीं है।
इस लेख में NPCI के 5 जून 2026 के ‘Safeguarding User Information in UPI’ circular और उसके annexure का अर्थ समझेंगे। साथ में वे व्यावहारिक जांच भी हैं जिन्हें आप अपनी ऐप में कर सकते हैं। किसी ऐप में सुविधा की वास्तविक स्थिति अलग हो सकती है; केवल नियम जारी होने से हर स्क्रीन पर उसका सही लागू होना साबित नहीं होता।
NPCI के circular में क्या कहा गया है?
Circular NPCI/UPI/OC-234/2026-27 UPI member banks और apps को ग्राहक के सामने दिखने वाले interfaces तथा communications में संबंधित पहचान जानकारी मास्क करने को कहता है। इसमें मोबाइल नंबर वाली UPI ID, मोबाइल नंबर और बैंक खाता संख्या के लिए प्रारूप दिए गए हैं। बदलाव लागू करने की तारीख 4 सितंबर 2026 बताई गई है। मूल NPCI circular की उपलब्ध PDF प्रति में मुख्य निर्देश और annexure दोनों हैं।
इसके अनुसार संबंधित नंबरों के अंतिम चार अंक दिखते हैं और बाकी हिस्सा मास्क होता है। ऐप को गैर-मोबाइल-नंबर आधारित UPI ID रखने तथा उसे default बनाने का विकल्प भी देना है। यह विकल्प उपलब्ध कराने की बात है; इसे हर ग्राहक के लिए नाम वाली नई ID अपने आप default बन जाने का वादा नहीं समझें।
मोबाइल नंबर, UPI ID और UPI नंबर अलग हैं
मोबाइल नंबर आपके फोन कनेक्शन और बैंक में पंजीकरण से जुड़ा हो सकता है। UPI ID भुगतान का पता है, जिसमें एक handle होता है। भुगतान पाने के दूसरे पहचान विकल्पों को भी ऐप अलग नामों से दिखा सकती है। स्क्रीन पर मिले किसी एक नाम से यह निष्कर्ष न निकालें कि बाकी सभी पहचानियां बदल गई हैं। NPCI के UPI FAQs प्रणाली का आधार समझाते हैं।
मान लें आपकी एक ID में फोन के अंक शामिल हैं और दूसरी में नहीं। दूसरी ID इस्तेमाल करने से पहली हर जगह निष्क्रिय हो गई, यह जरूरी नहीं। भुगतान पाने के लिए आपने कौन सा QR या पता साझा किया है, उसे अपनी ऐप में देखें। बदलाव के बाद जरूरी संपर्कों और अपने कारोबार की भुगतान जानकारी भी जांचें।
मास्किंग को एक काल्पनिक उदाहरण से समझें
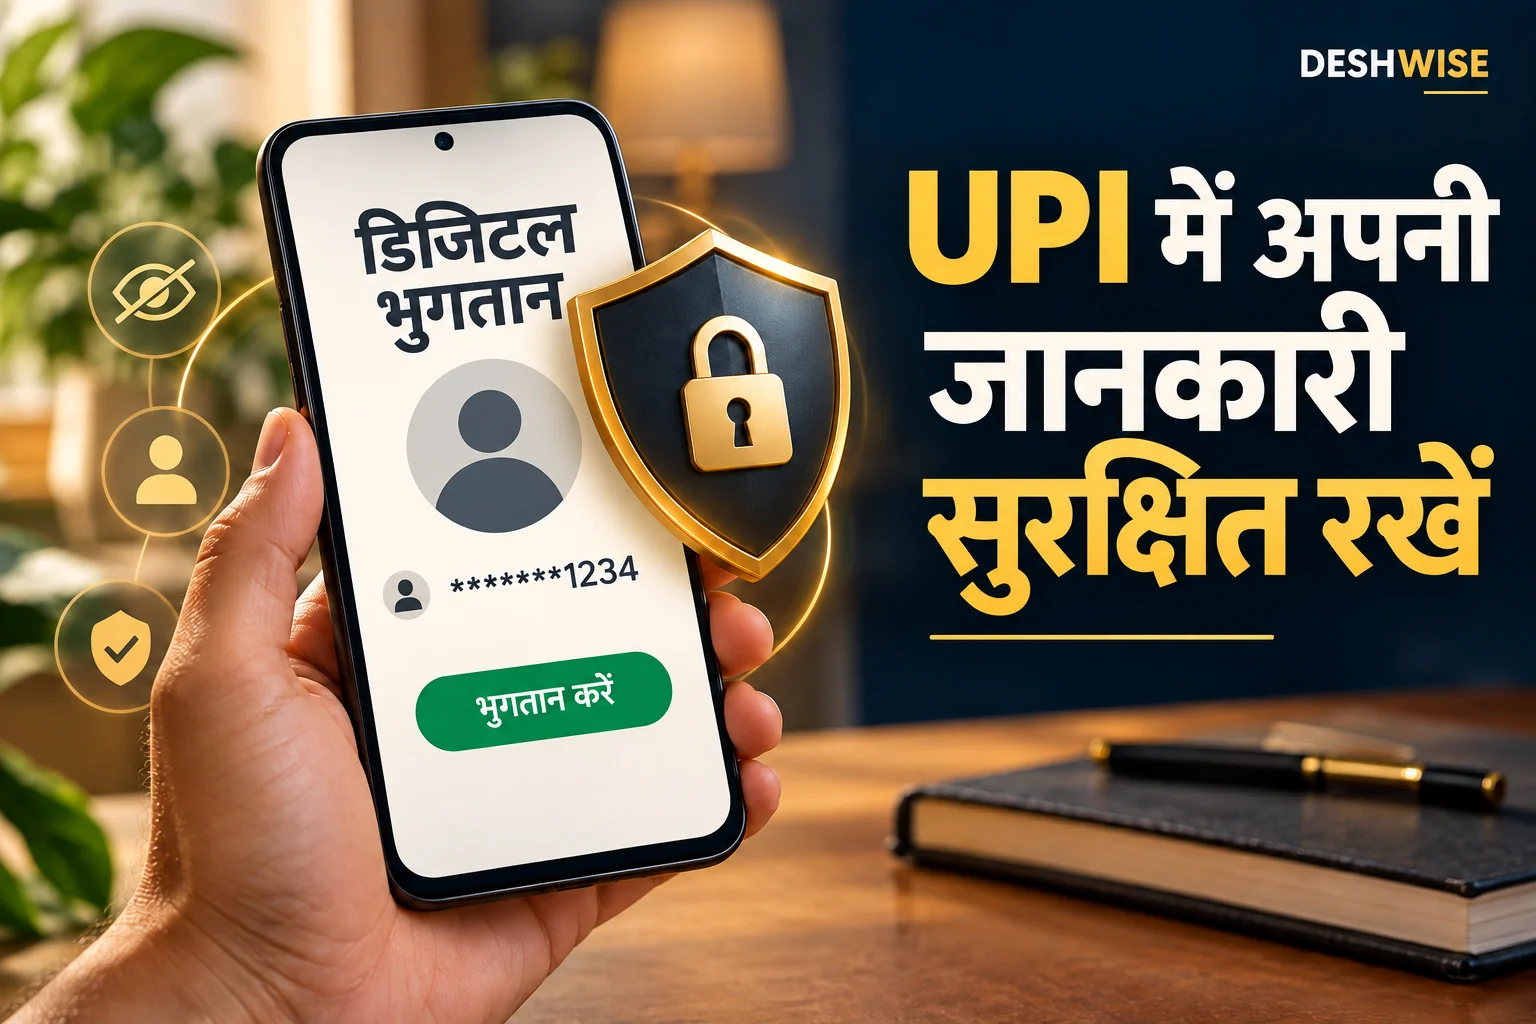
मान लें किसी स्क्रीन पर मोबाइल नंबर के अंतिम अंक 1234 दिखते हैं और बाकी जगह तारों जैसे चिह्न हैं। इससे सामने वाले को पूरा नंबर सीधे पढ़ने को नहीं मिलता। इस उदाहरण के अंक केवल समझाने के लिए हैं। असली स्क्रीन पर चिह्नों का रूप, विवरण की जगह और नाम दिखने का तरीका ऐप के अनुसार अलग हो सकता है।
ऐसी स्क्रीन की तस्वीर साझा करते समय भी बाकी जानकारी देखें। नाम, रकम, समय और भुगतान का उद्देश्य किसी व्यक्ति की पहचान या गतिविधि के बारे में बता सकते हैं। इसलिए एक फील्ड छिपी देखकर पूरा स्क्रीनशॉट सार्वजनिक करना स्वतः सुरक्षित नहीं हो जाता। गोपनीयता की जांच पूरे रिकॉर्ड पर करें।
क्या QR भुगतान में सबकुछ हमेशा छिप जाएगा?
ऐसा सार्वभौमिक दावा करना सही नहीं है। Circular का उद्देश्य संवेदनशील पहचान जानकारी को निर्देशित रूप में छिपाना है। इससे यह साबित नहीं होता कि हर QR की सामग्री या हर ऐप की हर स्क्रीन में सभी व्यक्तिगत विवरण गायब हो गए हैं। अपना QR खोलकर देखें कि ऐप क्या दिखाती है और उसी सेवा के सहायता दस्तावेज पढ़ें।
दुकानदार, स्वतंत्र काम करने वाला व्यक्ति या छोटा व्यवसाय चलाते हैं तो भुगतान पाने की जानकारी पर खास ध्यान दें। पहले से छपे QR को हटाने या खाते में बड़ा बदलाव करने से पहले अपनी सेवा से पुष्टि करें। ग्राहक तक सही भुगतान पता पहुंचना भी जरूरी है। केवल इंटरनेट पर मिले सामान्य निर्देश के आधार पर काम बंद न करें।
अपनी ऐप में क्या जांचें?
- ऐप को आधिकारिक स्टोर से अपडेट करें; अनजान संदेश की APK इंस्टॉल न करें।
- प्रोफाइल या UPI settings में मौजूद IDs और default विकल्प देखें।
- गैर-मोबाइल आधारित ID उपलब्ध हो तो उसकी शर्तें तथा उसे default बनाने का विकल्प पढ़ें।
- भुगतान की history या साझा receipt में निजी जानकारी कैसी दिखती है, देखें।
- दिक्कत हो तो ऐप के अंदर आधिकारिक सहायता से शिकायत करें और संदर्भ संख्या रखें।
यह किसी खास ऐप का बटन-दर-बटन निर्देश नहीं है। अलग संस्करण में मेनू का नाम और विकल्प बदल सकते हैं। अगर कोई setting नहीं मिलती तो स्क्रीन पर दिख रहे वर्तमान नाम के अनुसार सहायता खोजें। नया ID बनाने के लिए किसी कॉल करने वाले को PIN या OTP देने की जरूरत मानकर न चलें।
पूरा नंबर दिखे तो शिकायत में क्या लिखें?
समस्या को साफ शब्दों में बताएं—किस स्क्रीन पर कौन सी जानकारी पूरी दिख रही है और ऐप का कौन सा संस्करण है। जरूरत हो तो निजी विवरण ढककर screenshot दें। मूल screenshot को सार्वजनिक पोस्ट के बजाय केवल आधिकारिक शिकायत माध्यम में जरूरत के अनुसार साझा करें। ऐप का नाम, तारीख और शिकायत संख्या नोट रखें।
दूसरे व्यक्ति से जांच करवाएं तो उसकी सहमति लें और अनावश्यक भुगतान न करें। समस्या समझने के लिए किसी अजनबी को अपना पूरा बैंक विवरण या लॉगिन न दें। सहायता का दावा करने वाला व्यक्ति स्क्रीन साझा करवाने का दबाव बनाए तो संपर्क रोककर स्वतंत्र रूप से सेवा तक पहुंचें।
## एक भुगतान में दिखाई देने वाली जानकारी को अलग-अलग देखें
किसी transaction की स्क्रीन पर नाम, UPI ID, मोबाइल नंबर, रकम और reference जैसे कई हिस्से हो सकते हैं। किसी एक हिस्से का मास्क होना बाकी सबके छिप जाने का प्रमाण नहीं है। उदाहरण के लिए नंबर के केवल अंतिम अंक दिखें, लेकिन भेजे गए स्क्रीनशॉट में नाम और भुगतान का उद्देश्य भी हो सकता है। इसलिए privacy का सवाल पूछते समय स्पष्ट करें कि आप किस जानकारी और किस स्क्रीन की बात कर रहे हैं।
यह फर्क शिकायत में भी उपयोगी है। ‘मेरी जानकारी दिख रही है’ कहने की जगह लिख सकते हैं कि history की receipt में पूरा मोबाइल नंबर दिखता है या share किए गए विवरण में नंबर वाली ID पूरी आती है। यह केवल समस्या समझाने का उदाहरण है, किसी खास ऐप के व्यवहार का दावा नहीं। ऐप का वर्तमान संस्करण और संबंधित स्क्रीन देखकर ही वास्तविक स्थिति तय करें। अन्य व्यक्ति का डेटा जांच के लिए इकट्ठा करना आवश्यक नहीं है।
व्यक्तिगत भुगतान और छोटे व्यवसाय की जरूरतें
घर से काम करने वाला व्यक्ति निजी नंबर और कारोबार के संपर्क को अलग रखना चाह सकता है। उसके लिए केवल UPI ID बदलना पूरी व्यवस्था नहीं है। ग्राहक को दिए invoice, WhatsApp प्रोफाइल, सोशल मीडिया और छपे QR में भी जानकारी हो सकती है। पहले अपनी सार्वजनिक जानकारी की सूची बनाएं। फिर तय करें कि भुगतान लेने के लिए कौन सा संपर्क और पता साझा करना जरूरी है। किसी बैंक या सेवा की व्यावसायिक शर्तें अलग से पढ़ें।
यदि कर्मचारी भी भुगतान की पुष्टि देखते हैं तो उन्हें आवश्यक जानकारी तक पहुंच देना एक संगठनात्मक निर्णय है। पूरे ग्राहक रिकॉर्ड को सामान्य समूह में साझा करना और किसी रकम की पुष्टि करना अलग जरूरतें हैं। अपनी व्यवस्था में अनावश्यक खुलासा कम करने के तरीके चुनें। यह लेख व्यवसाय के लिए कोई निश्चित बैंक उत्पाद सुझा नहीं रहा है। कौन सा खाता या सेवा सही है, इसका निर्णय उपयोग, शुल्क और उस सेवा की वर्तमान शर्तों के आधार पर होगा।
सार्वजनिक शिकायत का स्क्रीनशॉट कैसे तैयार करें?
समस्या की चर्चा सोशल मीडिया पर करनी हो तो पहले तय करें कि कौन सा हिस्सा दिखाना वास्तव में जरूरी है। मोबाइल नंबर, UPI ID, खाता विवरण और दूसरे व्यक्ति की पहचान जैसी जानकारी अनावश्यक हो तो ढकें। मूल रिकॉर्ड अलग सुरक्षित रखें। शिकायत की आधिकारिक प्रक्रिया में पूरा विवरण मांगा जा सकता है, लेकिन सार्वजनिक पोस्ट का उद्देश्य और निजी शिकायत का उद्देश्य अलग हैं। दोनों के लिए एक ही तस्वीर इस्तेमाल करना जरूरी नहीं।
चित्र ढकने के बाद उसे दोबारा खोलकर देखें। क्या पहचान किसी दूसरी पंक्ति, notification या ऊपर दिख रहे account name से फिर भी पढ़ी जा रही है? दूसरों की privacy भी आपकी जितनी महत्वपूर्ण है। किसी परिचित की receipt उदाहरण के लिए पोस्ट करना चाहें तो उसकी स्पष्ट सहमति लें। इस लेख का cover केवल illustrative visual है; उसका रूप किसी ऐप की आधिकारिक screen या masking के सभी technical नियमों का नमूना नहीं माना जाना चाहिए।
अपडेट करने के बाद भी पुरानी जानकारी क्यों जांचनी चाहिए?
नया ऐप संस्करण इस्तेमाल करने के बाद आपके पहले से साझा QR, receipts या स्क्रीनशॉट अपने आप दूसरों के फोन से हट जाएंगे, ऐसा मानना उचित नहीं है। जो सामग्री पहले सार्वजनिक हो चुकी है, उसकी समीक्षा अलग काम है। अपने social profile, वेबसाइट या दुकान में लगी भुगतान जानकारी देखें। आवश्यक बदलाव से पहले यह भी सुनिश्चित करें कि सही भुगतान पता ग्राहकों तक पहुंच रहा है। privacy सुधारते समय भुगतान प्राप्त करने की प्रक्रिया स्पष्ट रहनी चाहिए।
इसी तरह किसी नई ID को default चुनने के बाद पुराने भुगतान पते की स्थिति को अनुमान से तय न करें। उसी सेवा की settings और सहायता में देखें कि पुरानी ID सक्रिय है, बदल सकती है या हटाई जा सकती है। पहले से दिए निर्देशों और वास्तविक app विकल्प में फर्क हो तो वर्तमान आधिकारिक सहायता को आधार बनाएं। केवल किसी छोटे वीडियो में दिखे बटन का नाम अलग होने से यह निष्कर्ष न निकालें कि आपका खाता असुरक्षित है।
नियम, ऐप का अनुभव और अपनी जांच—तीनों को अलग रखें
एक circular यह बताता है कि संबंधित संस्थाओं को क्या लागू करना है। आपकी स्क्रीन यह दिखाती है कि आपके वर्तमान संस्करण में आपको क्या नजर आ रहा है। एक व्यक्ति का अनुभव सभी बैंक और ऐप की स्थिति नहीं बताता। इसलिए किसी लेख में ‘अब हर जगह सबका नंबर छिप गया’ जैसी घोषणा सावधानी से पढ़ें। लागू करने की अंतिम तारीख और उसके बाद सभी संस्थाओं की वास्तविक compliance एक ही प्रकार का प्रमाण नहीं हैं।
इस लेख में बताई deadline circular से ली गई है; हमने हर UPI app का स्वतंत्र परीक्षण नहीं किया है। आप जिस सुविधा का उपयोग करते हैं, उसके लिए संबंधित service से पुष्टि करें। शिकायत का जवाब मिले तो उसे तारीख और संदर्भ के साथ रखें। इससे बाद में वही समस्या बनी रहने या हल होने का पता लग सकता है। किसी व्यक्ति की पूरी receipt देखकर सार्वभौमिक निष्कर्ष निकालने की तुलना में सीमित और स्पष्ट निरीक्षण अधिक भरोसेमंद होता है।
क्या नंबर छिपने से UPI फ्रॉड खत्म होगा?
नहीं। कम जानकारी दिखना गोपनीयता में मदद करता है, लेकिन गलत व्यक्ति को पैसा भेजने, फर्जी ग्राहक सेवा या दबाव में भुगतान मंजूर करने की समस्या अलग है। RBI की QR सुरक्षा जानकारी के अनुसार पैसा पाने के लिए PIN या OTP दर्ज नहीं करना पड़ता। पूरी प्रक्रिया समझे बिना अनजान अनुरोध मंजूर न करें।
इन जोखिमों और घटना के बाद रिपोर्ट करने के कदमों के लिए हमारी UPI फ्रॉड से बचाव गाइड पढ़ें। महिलाओं की सुरक्षा और डिजिटल प्राइवेसी में निजी जानकारी साझा करने से जुड़ी दूसरी परिस्थितियां भी समझाई गई हैं। नंबर मास्किंग एक उपयोगी सुरक्षा परत है; सावधानी, सही पहचान और आधिकारिक सहायता की जरूरत बनी रहती है।