बैंक स्टेटमेंट कैसे पढ़ें? सबसे पहले खाते और अवधि की पुष्टि करें। फिर शुरुआती बैलेंस में जमा यानी Credit जोड़ें, निकासी यानी Debit घटाएँ और अंतिम बैलेंस से मिलान करें। किसी एक लेन-देन को समझने के लिए उसकी तारीख, विवरण, रेफरेंस नंबर और उससे पहले तथा बाद का बैलेंस साथ देखें।
पासबुक या PDF खोलते ही UPI, NEFT, NACH, CHG और REV जैसे शब्द उलझा सकते हैं। केवल बैंक बैलेंस देखना पर्याप्त नहीं: उससे किसी कटौती का कारण या रिफंड का मिलान नहीं होता। यहाँ काल्पनिक उदाहरण से कॉलम पढ़ना, भुगतान पहचानना, शुल्क जाँचना और अनजान एंट्री मिलने पर अगला कदम समझेंगे। उदाहरण किसी वास्तविक बैंक का स्क्रीनशॉट नहीं है।
बैंक स्टेटमेंट क्या है?
बैंक स्टेटमेंट चुनी हुई अवधि के खाते का लेन-देन रिकॉर्ड है। इसमें खाते का विवरण, अवधि, शुरुआती रकम, जमा, निकासी और शेष रकम दिखाई जाती है। पासबुक, मोबाइल बैंकिंग और नेट बैंकिंग से उपलब्ध विवरण का रूप अलग हो सकता है। मिनी स्टेटमेंट में केवल कुछ हालिया एंट्रियाँ होती हैं; उसे पूरे महीने का रिकॉर्ड न समझें।
PDF डाउनलोड करते समय सही खाता और शुरू–अंत की तारीख चुनें। संयुक्त खाते या कई बचत खातों में केवल नाम देखकर फाइल न पहचानें; खाते के अंतिम अंक भी देखें। किसी लोन या दूसरे आवेदन के लिए जिस अवधि का दस्तावेज माँगा गया हो वही लें। पासवर्ड वाली PDF खोलने का नियम अपने बैंक के संदेश से जाँचें, किसी अनजान वेबसाइट पर फाइल अपलोड करके लॉक न हटाएँ।
स्टेटमेंट के प्रमुख कॉलम
| कॉलम | क्या बताता है? | कैसे इस्तेमाल करें? |
|---|---|---|
| Date | लेन-देन या पोस्टिंग की तारीख | सही दिन की एंट्री खोजें |
| Value Date | बैंक की प्रभावी मूल्य तारीख | अलग होने पर बैंक का विवरण देखें |
| Particulars/Narration | भुगतान का संक्षिप्त विवरण | माध्यम, व्यापारी या भुगतानकर्ता पहचानें |
| Reference | लेन-देन का पहचान नंबर | शिकायत और मिलान में उपयोग करें |
| Debit/DR | खाते से निकली रकम | खर्च, ट्रांसफर, शुल्क अलग करें |
| Credit/CR | खाते में आई रकम | वेतन, जमा, ब्याज और रिफंड पहचानें |
| Balance | उस एंट्री के बाद शेष राशि | गणना की दिशा के अनुसार जाँचें |
हर बैंक का प्रारूप समान नहीं होता। HDFC Bank के उपयोग निर्देश भी transaction date, value date, reference, debit/credit और closing balance को अलग बताते हैं। कुछ स्टेटमेंट नई एंट्री पहले रखते हैं। यदि तारीखें ऊपर से नीचे पुरानी हो रही हैं, तो हर अगली पंक्ति पर सीधे जोड़ते जाने से गलत निष्कर्ष निकलेगा। पहले क्रम समझें।
Debit और Credit का आसान मतलब
बचत खाते की स्टेटमेंट में Debit सामान्यतः खाते से रकम निकलना और Credit खाते में रकम आना है। उदाहरण के लिए दुकानदार को ₹800 का UPI भुगतान Debit है; वेतन या किसी मित्र से मिली राशि Credit है। यह स्पष्टीकरण जमा खाते के लिए है। क्रेडिट कार्ड स्टेटमेंट के चिह्न और देय राशि का व्यवहार अलग हो सकता है।
हर Credit आपकी कमाई नहीं है। अपने दूसरे खाते से भेजे ₹5,000, लौटाया गया पैसा और दुकान का रिफंड भी Credit होंगे। उसी तरह अपने दूसरे खाते में ट्रांसफर किया पैसा खाते से बाहर गया है, पर घरेलू बजट के नजरिए से वह हमेशा उपभोग खर्च नहीं है। आय और खर्च की सही सूची बनाते समय यह अंतर जरूरी है।
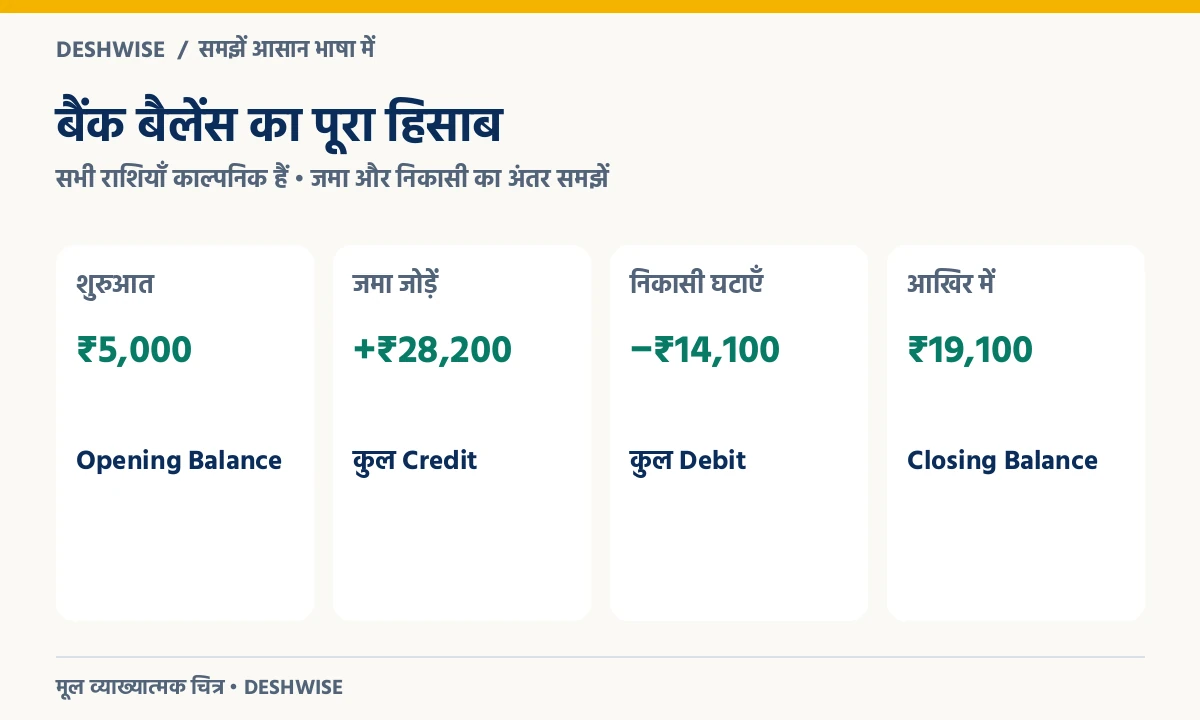
काल्पनिक बैंक स्टेटमेंट का पूरा उदाहरण
मान लें महीने की शुरुआत में ₹5,000 हैं। नीचे की एंट्रियाँ पुरानी से नई दिशा में हैं। बैंक शुल्क ₹100 सिर्फ गणना समझाने के लिए चुना गया है; किसी बैंक की वास्तविक फीस नहीं है।
| तारीख | विवरण | Debit | Credit | बैलेंस |
|---|---|---|---|---|
| 1 अक्टूबर | शुरुआती बैलेंस | — | — | ₹5,000 |
| 2 अक्टूबर | वेतन | — | ₹27,700 | ₹32,700 |
| 3 अक्टूबर | किराया | ₹8,000 | — | ₹24,700 |
| 4 अक्टूबर | राशन UPI | ₹2,000 | — | ₹22,700 |
| 5 अक्टूबर | ATM निकासी | ₹1,000 | — | ₹21,700 |
| 6 अक्टूबर | दुकान का रिफंड | — | ₹500 | ₹22,200 |
| 7 अक्टूबर | उदाहरण शुल्क | ₹100 | — | ₹22,100 |
| 8 अक्टूबर | अपने दूसरे खाते में ट्रांसफर | ₹3,000 | — | ₹19,100 |
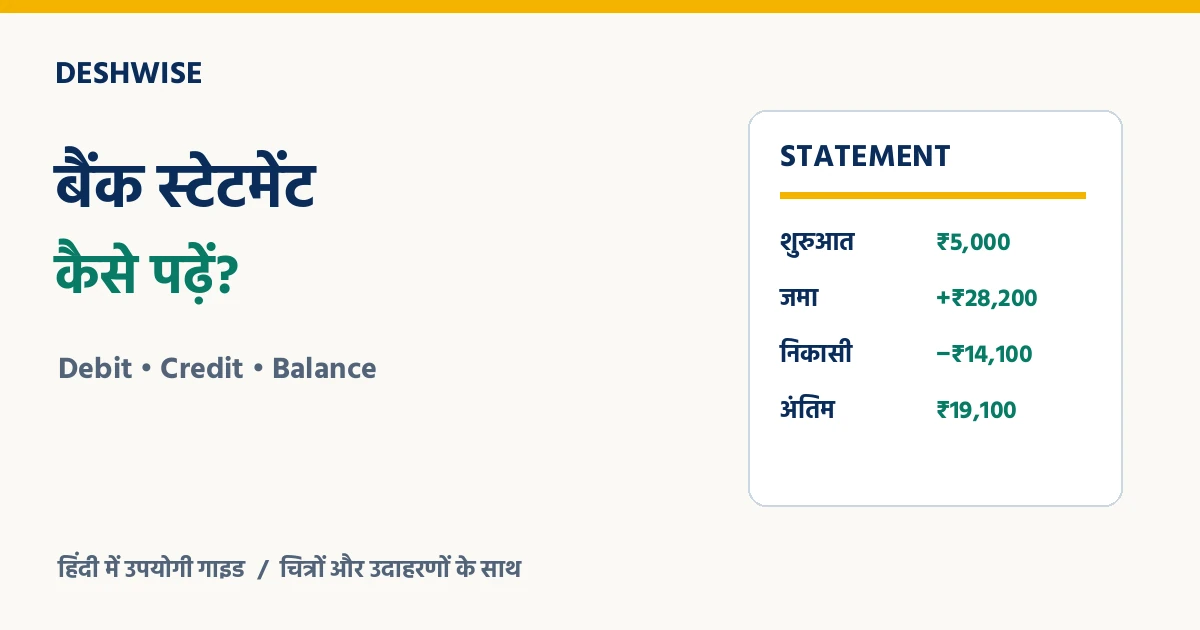
कुल जमा ₹28,200 और कुल निकासी ₹14,100 हैं। इसलिए ₹5,000 + ₹28,200 − ₹14,100 = ₹19,100। ध्यान दें कि आय केवल ₹27,700 वेतन है; ₹500 वापस मिला पैसा है। नकद निकाले ₹1,000 का आगे क्या खर्च हुआ, वह इस बैंक स्टेटमेंट में नहीं दिखेगा। उसके लिए अलग नकद खर्च रिकॉर्ड चाहिए।
UPI, IMPS, NEFT और NACH जैसी एंट्रियाँ
UPI, IMPS, NEFT और RTGS भुगतान के माध्यम बता सकते हैं। NACH या ECS जैसी एंट्री नियमित अधिकृत कटौती या जमा से संबंधित हो सकती है, जैसे किस्त या अन्य mandate। केवल संक्षिप्त नाम से अंतिम कारण तय न करें। रकम, तारीख और अपने स्वीकृत भुगतान से मिलान करें।
ATM से नकद निकासी, POS से कार्ड द्वारा दुकान का भुगतान और INT जैसी एंट्री ब्याज से जुड़ी हो सकती है। CHG, FEE, REV और REF जैसे छोटे शब्द शुल्क या reversal/refund का संकेत दे सकते हैं, लेकिन अलग बैंक अलग संक्षेप लिखते हैं। अपरिचित narration पर बैंक से उसका पूरा विवरण माँगना बेहतर है।
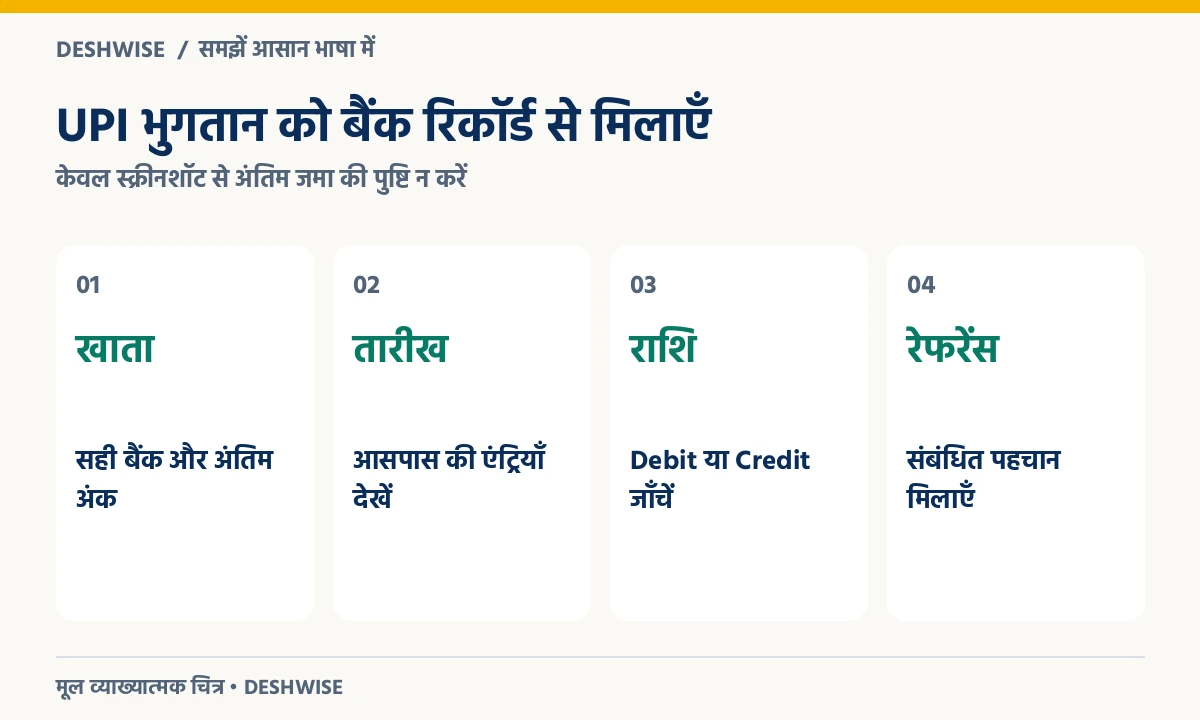
UPI ऐप और बैंक स्टेटमेंट का मिलान कैसे करें?
- ऐप में संबंधित भुगतान की तारीख और राशि खोलें।
- वही बैंक खाता चुनें जिससे भुगतान हुआ था।
- बैंक स्टेटमेंट में आसपास की तारीखों की संबंधित एंट्री देखें।
- उपलब्ध transaction/reference पहचान और राशि मिलाएँ।
- भुगतान के बाद अलग Credit आया हो तो उसे भी जाँचें।
Google Pay Help भी ऐप की transaction details को बैंक रिकॉर्ड से मिलाने का तरीका बताता है। सभी बैंक एक समान narration या एक समान लंबाई के पहचान नंबर नहीं दिखाते, इसलिए केवल नाम में अंतर से भुगतान फर्जी न मानें। स्क्रीनशॉट पर “success” लिखा होना भी आपके खाते में रिफंड आने का स्वतंत्र प्रमाण नहीं है; वास्तविक Credit देखना जरूरी है।
बैंक शुल्क की जाँच करते समय क्या देखें?
फीस की तारीख, राशि, narration और संबंधित सेवा की जानकारी लिखें। फिर अपने खाते के प्रकार के लिए बैंक की वर्तमान शुल्क सूची देखें। डेबिट कार्ड, संदेश सेवा, ATM उपयोग या अन्य सेवा का शुल्क अलग हो सकता है। पुरानी सामान्य सूची या किसी दूसरे बैंक की फीस से अपना शुल्क तय न करें।
यदि विवरण स्पष्ट नहीं है तो पूछें: “इस तारीख को इस narration से ₹___ कटे हैं। कृपया सेवा, संबंधित अवधि, शुल्क सूची और लागू कर का विवरण दें।” कोई शुल्क हटाने की पात्रता हो तो बैंक उसे जाँचेगा। केवल शिकायत करने से हर वैध शुल्क वापस मिलने की गारंटी नहीं होती।
Statement balance और उपलब्ध रकम अलग क्यों हो सकती है?
किसी खास तारीख का closing balance उस अवधि का रिकॉर्ड है। आज का ऐप बैलेंस बाद के लेन-देन के कारण अलग हो सकता है। दूसरी स्थिति में बैंक किसी राशि पर hold या lien दिखा सकता है; उस रकम का व्यवहार सामान्य खर्च योग्य बैलेंस से अलग होगा। अपने खाते के विवरण में बैंक द्वारा दिए शब्दों को पढ़ें।
जाँच में हमेशा एक ही समय और एक ही खाते के रिकॉर्ड की तुलना करें। “पिछले महीने की PDF” और “आज का balance” साथ देखकर अंतर को अनधिकृत कटौती कहना जल्दबाजी है। फिर भी unexplained hold या कटौती हो तो उसे छोड़ें नहीं; बैंक से रकम, कारण और आगे की कार्रवाई का लिखित उत्तर लें।
अनजान Debit मिले तो क्या करें?
पहले जाँचें कि किसी पुराने mandate, परिवार द्वारा अधिकृत उपयोग या शुल्क से एंट्री समझ में आती है या नहीं। यदि लेन-देन अनधिकृत लगता है तो बैंक के आधिकारिक माध्यम से तुरंत रिपोर्ट करें और जरूरत के अनुसार संबंधित भुगतान सुविधा बंद कराएँ। शिकायत नंबर, समय और बैंक का जवाब सुरक्षित रखें।
RBI के निर्देश शीघ्र रिपोर्टिंग के महत्व को बताते हैं; ग्राहक की देनदारी परिस्थितियों और लागू नियमों पर निर्भर होती है। इस लेख को हर मामले में निश्चित रिफंड का वादा न समझें। धोखाधड़ी की स्थिति में UPI फ्रॉड से बचाव और कार्रवाई की विस्तृत गाइड देखें।
हर महीने दस मिनट में अपना रिकॉर्ड व्यवस्थित करें
स्टेटमेंट डाउनलोड करें, वेतन को सैलरी स्लिप के नेट पे से मिलाएँ, आवर्ती कटौतियाँ पहचानें और अनजान एंट्रियों को चिह्नित करें। फिर नियमित आय, जरूरत के खर्च, अपने खातों के बीच ट्रांसफर और वापस आई रकम की अलग सूची बनाएं। इससे वास्तविक बचत का हिसाब अधिक स्पष्ट होगा।
फाइल केवल आधिकारिक ऐप या वेबसाइट से लें। सार्वजनिक कंप्यूटर से डाउनलोड की हो तो सुरक्षित काम पूरा होने के बाद स्थानीय कॉपी हटाएँ। किसी को भेजते समय काम के लिए जरूरी जानकारी रखें और बाकी निजी पहचान छिपाएँ। सही रिकॉर्ड आगे बजट और बचत की गलतियाँ सुधारने में मदद करता है।
अक्सर पूछे जाने वाले सवाल
बैंक स्टेटमेंट में DR और CR क्या हैं?
बचत खाते के विवरण में DR सामान्यतः Debit यानी निकासी और CR Credit यानी जमा बताता है। इसे क्रेडिट कार्ड स्टेटमेंट के चिह्नों के साथ मिलाकर न पढ़ें।
क्या हर Credit मेरी आय है?
नहीं। अपने दूसरे खाते से आया ट्रांसफर, खरीद का रिफंड या लौटाया हुआ पैसा भी Credit हो सकता है। बजट में नियमित आय और ऐसी वापसी अलग रखें।
Opening और Closing Balance में क्या फर्क है?
Opening Balance चुनी अवधि की शुरुआत और Closing Balance अंत की शेष राशि है। सामान्य मिलान है: शुरुआती बैलेंस + कुल जमा − कुल निकासी = अंतिम बैलेंस।
रिफंड का स्क्रीनशॉट है पर पैसे नहीं दिख रहे तो?
सही बैंक खाते में संबंधित Credit और reference खोजें। भुगतान का संदेश, वास्तविक जमा और जारी किए गए रिफंड अलग रिकॉर्ड हो सकते हैं। आधिकारिक ऐप या बैंक से स्थिति जाँचें।
क्या बैंक स्टेटमेंट सार्वजनिक रूप से शेयर कर सकते हैं?
उसमें निजी वित्तीय जानकारी होती है। दस्तावेज केवल जरूरत वाले अधिकृत पक्ष को दें। सार्वजनिक पोस्ट या अनजान सेवा पर खाता, संपर्क और पूरी transaction history साझा न करें।