UPI से पैसे कट गए लेकिन सामने वाले को नहीं मिले तो क्या करें? सबसे पहले उसी भुगतान की स्थिति और बैंक खाते की एंट्री मिलाएँ। Pending भुगतान पर जल्दबाजी में दोबारा पैसा न भेजें। ऐप में संबंधित transaction खोलकर शिकायत दर्ज करें और उसकी संदर्भ संख्या संभालें। Failed fund transfer तथा व्यापारी को भुगतान की RBI समय-सीमाएँ अलग हैं; हर मामले के लिए “48 या 72 घंटे” का एक ही नियम मानना सही नहीं है।
दुकान पर QR स्कैन किया, रकम खाते से कट गई और दुकानदार कहता है कि पैसा नहीं आया—इस समय घबराहट होना स्वाभाविक है। लेकिन भुगतान अटका होना, भुगतान सफल होने पर गलत खाते में जाना और बिना अनुमति पैसा कटना अलग समस्याएँ हैं। इस गाइड का मुख्य विषय तकनीकी रूप से असफल या लंबित भुगतान है। नीचे दिए काल्पनिक उदाहरण प्रक्रिया समझाने के लिए हैं।
सबसे पहले ये छह काम करें
- ऐप की Transaction history या भुगतान इतिहास में वही रकम और समय वाला लेन-देन खोलें।
- Pending, Failed या Success की स्थिति लिखें और स्क्रीनशॉट लें।
- बैंक खाते में वास्तविक debit जाँचें; केवल नोटिफिकेशन पर निर्भर न रहें।
- प्राप्तकर्ता की UPI ID, नाम और बैंक में credit की स्थिति मिलाएँ।
- Transaction ID, UPI reference या UTR जैसा उपलब्ध संदर्भ नोट करें।
- उसी transaction के Help या Report issue विकल्प से मामला दर्ज करें।
यदि दुकानदार किसी दूसरे ऐप की आवाज वाली सूचना का इंतजार कर रहा है, तो केवल साउंड बॉक्स नहीं बजना भुगतान फेल होने का पूरा प्रमाण नहीं है। उससे सही खाते की एंट्री और merchant dashboard भी देखने को कहें। दूसरी तरफ आपके फोन पर हरा टिक आना प्राप्तकर्ता से बिना मिलान किए दोबारा भुगतान करने का कारण नहीं बनता। दोनों पक्ष एक ही संदर्भ वाले भुगतान की जाँच करें।
Pending, Failed और Success का मतलब
| स्थिति | क्या समझें | अभी क्या करें |
|---|---|---|
| Pending / Processing | अंतिम पुष्टि स्पष्ट नहीं | इतिहास और बैंक मिलाएँ, सहायता में रिपोर्ट करें |
| Failed | ऐप असफलता दिखा रहा है | Debit हुआ है तो reversal और शिकायत ट्रैक करें |
| Success | ऐप भुगतान पूरा दिखाता है | सही प्राप्तकर्ता, खाते और reference से मिलान करें |
| Reversed / Refunded | वापसी की स्थिति बताई गई है | अपने वास्तविक बैंक credit की पुष्टि करें |
बैंक SMS और ऐप की स्क्रीन अलग समय पर अपडेट हो सकते हैं। इसलिए एक स्क्रीन के रंग से फैसला न करें। यदि सफल भुगतान पर सामान नहीं मिला, तो वह सेवा या ऑर्डर संबंधी विवाद भी हो सकता है। व्यापारी से ऑर्डर नंबर और भुगतान संदर्भ दोनों के साथ बात करें। गलत व्यक्ति को खुद भेजा गया सफल भुगतान सामान्य failed transaction नहीं है।
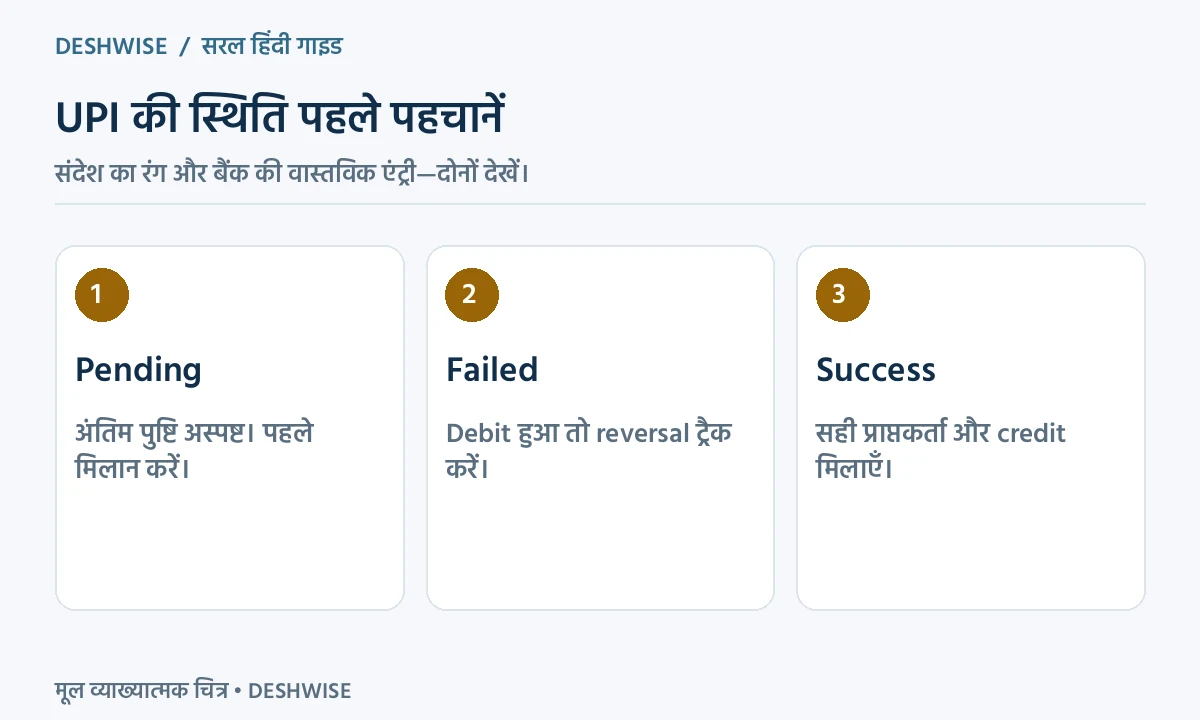
UPI भुगतान फेल क्यों हो सकता है?
भुगतान ऐप, आपका बैंक, प्राप्तकर्ता का बैंक और नेटवर्क मिलकर काम करते हैं। किसी स्तर पर संपर्क टूटने, तकनीकी रुकावट या पुष्टि में देरी से transaction की स्थिति स्पष्ट होने में समय लग सकता है। खराब इंटरनेट सुधारने से नया प्रयास सुविधाजनक हो सकता है, लेकिन पहले से कटे पैसे की बैंक जाँच अपने आप पूरी नहीं हो जाती।
यदि खाते से कुछ कटा ही नहीं है और ऐप failure दिखाता है, तो refund ढूँढ़ने के बजाय कारण की जाँच करें। अगर debit मौजूद है तो उसे अलग मामले की तरह दर्ज करें। भुगतान सीमा या बैंक की सुरक्षा रोक से जुड़ा संदेश आए तो उसे पढ़ें; हर त्रुटि को “सर्वर डाउन” कहने से सही समाधान छूट सकता है। नेटवर्क की परेशानी के लिए धीमे मोबाइल इंटरनेट की जाँच उपयोगी है।
Refund कब आएगा? RBI की दोनों स्थितियाँ समझें
RBI के 20 सितंबर 2019 के failed transaction framework में घरेलू UPI के लिए ये अलग श्रेणियाँ दी गई हैं। यहाँ T transaction की कैलेंडर तारीख है। ये निर्धारित बाहरी समय-सीमाएँ हैं; वास्तविक समाधान इससे पहले भी हो सकता है।
| RBI में बताई स्थिति | निर्धारित reversal सीमा | सीमा से देरी पर |
|---|---|---|
| खाता debit, प्राप्तकर्ता का खाता credit नहीं; fund transfer | प्राप्तकर्ता को credit संभव न हो तो अधिकतम T+1 दिन | ₹100 प्रतिदिन की लागू क्षतिपूर्ति |
| खाता debit, merchant location पर transaction confirmation नहीं | अधिकतम T+5 दिन में auto-reversal | ₹100 प्रतिदिन की लागू क्षतिपूर्ति |
यह तालिका हर प्रकार के खरीद रिफंड, गलत व्यक्ति को भेजी रकम या धोखाधड़ी पर लागू होने का दावा नहीं करती। किस श्रेणी में आपका मामला आता है, बैंक से लिखित रूप में स्पष्ट कराएँ। तारीख, transaction status और भुगतान का प्रकार साथ देने से जाँच अधिक स्पष्ट होती है।
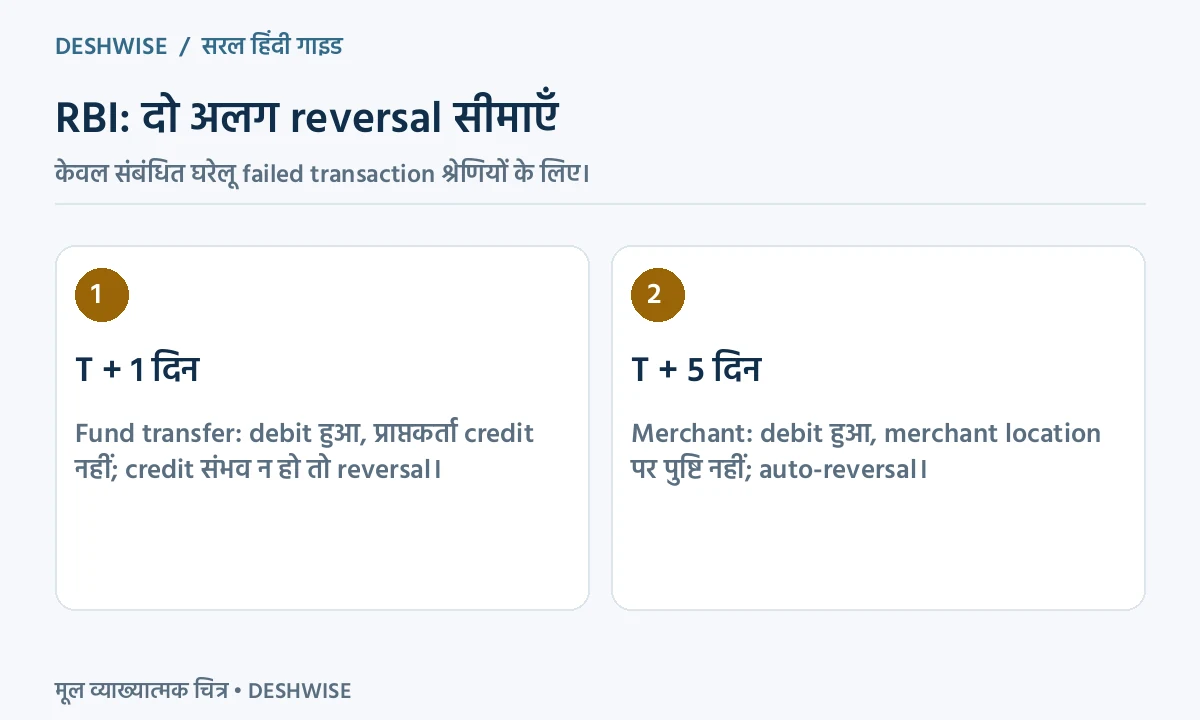
तारीख से समझें: T+1 और T+5
मान लें 2 नवंबर को आपने मित्र को ₹800 भेजे। खाते से debit हुआ, लेकिन मित्र का खाता credit नहीं हुआ। यदि credit नहीं किया जा सकता और यह संबंधित failed fund transfer श्रेणी है, तो T+1 का अर्थ 3 नवंबर की सीमा है। इसे “अगले 24 घंटे” या “एक कार्यदिवस” लिखकर बदलना ठीक नहीं होगा।
दूसरे काल्पनिक उदाहरण में 2 नवंबर को व्यापारी का भुगतान debit हुआ, पर merchant location पर confirmation नहीं पहुँचा। संबंधित श्रेणी में T+5 का अर्थ 7 नवंबर है। सिर्फ QR पर भुगतान हुआ था, इसलिए बिना बैंक जाँच हर विवाद को इसी श्रेणी में रखना सही नहीं। उदाहरण कैलेंडर का अर्थ बताते हैं; वे आपके transaction की अंतिम स्थिति निर्धारित नहीं करते।
₹100 प्रतिदिन का मुआवजा कैसे समझें?
ऊपर बताई पात्र failed transaction श्रेणी में समय-सीमा पार होने पर RBI framework प्रतिदिन ₹100 क्षतिपूर्ति बताता है। नियम के अनुसार पात्र compensation अपने आप खाते में होना चाहिए; ग्राहक के अलग दावा करने की प्रतीक्षा नहीं होनी चाहिए। फिर भी आपकी एंट्री नहीं आई हो तो शिकायत में लागू नियम, deadline और वास्तविक reversal तारीख का विवरण माँगें।
एक काल्पनिक हिसाब में निर्धारित सीमा के बाद दो दिन की पात्र देरी मानी जाए, तो ₹100 × 2 = ₹200 होगा। देरी की अंतिम गणना और श्रेणी बैंक से लिखित रूप में सत्यापित कराएँ। किसी सोशल मीडिया पोस्ट में लिखा “हर pending payment पर ₹100 रोज” सही सार्वभौमिक दावा नहीं है। मूल transaction amount और compensation की एंट्री अलग भी हो सकती है।
Google Pay, PhonePe, Paytm या बैंक ऐप में शिकायत
ऐप में वही भुगतान खोलें और Help, Support, Raise issue या मिलते-जुलते विकल्प पर जाएँ। कारण सटीक चुनें, जैसे पैसे कटे पर प्राप्तकर्ता को नहीं मिले। कोई फॉर्म अतिरिक्त तथ्य माँगे तो रकम, समय, संदर्भ और बैंक का नाम दें। मेन्यू ऐप के संस्करण पर बदल सकता है, इसलिए किसी पुराने स्क्रीनशॉट के नाम को एकमात्र रास्ता न मानें।
शिकायत जमा होने के बाद टिकट नंबर, तारीख और दिखाई गई अपेक्षित प्रतिक्रिया अवधि सुरक्षित रखें। सिर्फ सामान्य chatbot वार्ता को औपचारिक ticket मानने के बजाय पुष्टि देखें। बैंक ऐप से मामला उठाया हो तो उसका acknowledgement भी रखें। एक transaction की दस अलग शिकायतें करने से पहले मौजूदा शिकायत पर follow-up करें और नई जानकारी उसी संदर्भ में दें।
बैंक को भेजने के लिए नमूना शिकायत
विषय: UPI debit के बाद credit/reversal नहीं—संदर्भ [transaction ID]
[तारीख और समय] को मेरे खाते से ₹[रकम] का UPI भुगतान हुआ। ऐप की स्थिति [Pending/Failed/Success] है और प्राप्तकर्ता के अनुसार credit नहीं मिला है। संबंधित बैंक एंट्री तथा स्क्रीनशॉट संलग्न हैं। कृपया transaction का final status, लागू reversal deadline और शिकायत संदर्भ बताएं। समय-सीमा पार होने पर लागू compensation की भी जाँच करें।
यह एक संपादन योग्य नमूना है। केवल जरूरी विवरण भरें और बैंक की आधिकारिक सुरक्षित प्रक्रिया अपनाएँ। सार्वजनिक पोस्ट में पूरा खाता नंबर, मोबाइल नंबर और transaction screenshot न डालें। खाते का मिलान करना हो तो बैंक स्टेटमेंट पढ़ने की गाइड से debit, credit और balance का अंतर समझें।
शिकायत हल न हो तो आगे कहाँ जाएँ?
NPCI की dispute प्रक्रिया में transaction करने वाले ऐप से शुरुआत, फिर संबंधित PSP बैंक, खाता रखने वाले बैंक और NPCI तक escalation का क्रम बताया जाता है। समाधान न मिलने पर पात्र मामले RBI की एकीकृत लोकपाल व्यवस्था तक जा सकते हैं। पहले अपनी शिकायत और बैंक का जवाब संभालें; सीधे हर संस्था में अधूरा मामला भेजने से जरूरी रिकॉर्ड नहीं बनता।
RBI लोकपाल के लिए पहले संबंधित विनियमित संस्था में शिकायत देना आवश्यक है। वर्तमान योजना के FAQ में जवाब न मिलने की स्थिति में 30 दिन या संबंधित RBI/NPCI/card-network की निर्धारित अवधि, जो अधिक हो, का संदर्भ है; असंतोषजनक जवाब और आवेदन की आगे की समय-सीमा के लिए मौजूदा FAQ देखें। आधिकारिक CMS पोर्टल पर पात्रता पढ़कर आवेदन करें। बैंक के संपर्क नंबर ऐप, कार्ड या आधिकारिक वेबसाइट से लें। विज्ञापन या अनजान search listing में मिले नंबर पर account access न दें।
Fraud, गलत भुगतान और double payment का अलग रास्ता
बिना अनुमति पैसा कटना या किसी झाँसे में भुगतान होना तकनीकी failure से अलग है। ऐसे मामले में तुरंत बैंक को सूचित करें और वित्तीय साइबर धोखाधड़ी के लिए 1930 या आधिकारिक cybercrime.gov.in का उपयोग करें। केवल auto-refund की प्रतीक्षा करके समय न गँवाएँ। UPI फ्रॉड की पहचान और रिपोर्टिंग भी पढ़ें।
यदि दो भुगतान कर दिए हैं, तो दोनों transaction ID अलग रखें और दोनों का अंतिम बैंक मिलान करें। एक सफल और दूसरा reversed हो सकता है। दोनों सफल हों तो व्यापारी से duplicate payment का लिखित मिलान और वापसी माँगें। “Refund लेने के लिए PIN डालो” या screen-sharing ऐप डाउनलोड कराने वाले संदेश पर भरोसा न करें। सामान्य बैंक credit प्राप्त करने के लिए दूसरे व्यक्ति को UPI PIN देने की जरूरत नहीं होती।
मामला बंद करने से पहले अपनी passbook या statement में वास्तविक वापसी और, जहाँ लागू हो, compensation जाँचें। टिकट को solved दिखा देने और खाते में सही पैसा आने में अंतर हो सकता है। तारीखों और संदर्भ का साफ रिकॉर्ड आपकी सबसे उपयोगी तैयारी है।
अक्सर पूछे जाने वाले सवाल
क्या हर UPI refund के लिए 72 घंटे का नियम है?
नहीं। संबंधित RBI framework में failed fund transfer और merchant confirmation failure की अलग सीमाएँ हैं। अपने transaction की श्रेणी, स्थिति और वास्तविक bank entry जाँचें।
T+1 में T का अर्थ क्या है?
T भुगतान की कैलेंडर तारीख है। उदाहरण के लिए 2 नवंबर का T+1, 3 नवंबर होगा। इसे हर स्थिति में एक कार्यदिवस या ठीक 24 घंटे न समझें।
क्या हर pending भुगतान पर ₹100 रोज मिलते हैं?
नहीं। संबंधित पात्र failed transaction श्रेणी और निर्धारित समय-सीमा से अधिक देरी पर compensation लागू होता है। बैंक से श्रेणी तथा reversal तारीख का लिखित विवरण लें।
Success है लेकिन दुकानदार मना कर रहा है तो क्या करें?
सही UPI ID, बैंक खाते और transaction reference का मिलान कराएँ। केवल sound box की आवाज न आने को failure न मानें। उसी भुगतान पर ऐप में समस्या रिपोर्ट करें।
क्या refund पाने के लिए UPI PIN देना पड़ता है?
अपने खाते में सामान्य credit प्राप्त करने के लिए किसी व्यक्ति को PIN या OTP न दें। Refund के नाम पर payment request मंजूर करने या अनजान screen-sharing ऐप लगाने से बचें।
दो बार पेमेंट हो गया तो क्या दोनों वापस आएँगे?
दोनों transaction की स्थिति अलग देखें। एक reversed और दूसरा सफल हो सकता है। दोनों सफल हों तो merchant से duplicate payment का रिकॉर्ड मिलाकर वापसी की प्रक्रिया पूछें।